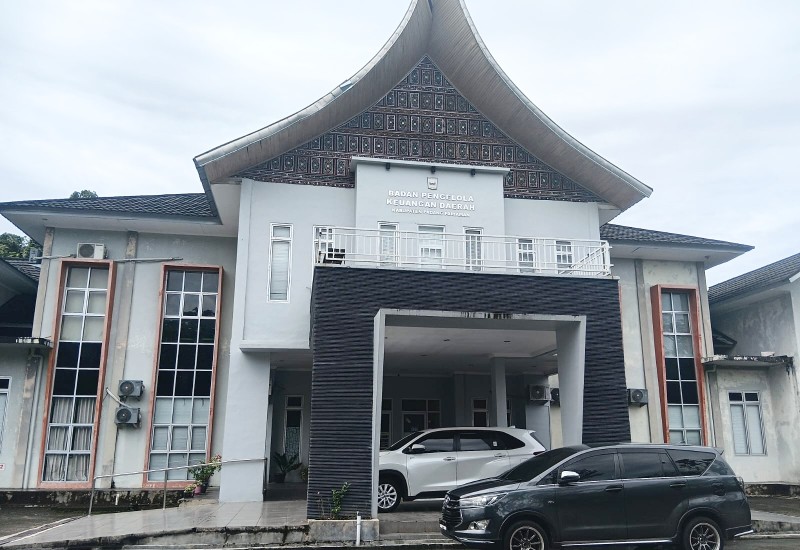
Matasumbar.com – Penghitungan Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB) di Kabupaten Padang Pariaman menjadi sorotan. Sebuah transaksi jual beli tanah seluas 426 meter persegi dengan harga sekitar Rp.43 juta justru dihitung berdasarkan nilai perolehan Rp122.986.200. Akibatnya, muncul tagihan BPHTB sebesar Rp2.149.310.
Perbedaan nilai tersebut menimbulkan pertanyaan serius mengenai dasar penghitungan yang digunakan Badan Pengelola Keuangan Daerah (BPKD) Padang Pariaman. Apakah nilai yang ditetapkan benar-benar sesuai dengan ketentuan peraturan daerah, ataukah ada metode penilaian lain yang belum dijelaskan kepada masyarakat?
Berdasarkan dokumen Surat Setoran Pajak Daerah Bea Perolehan Hak atas Tanah dan Bangunan (SSPD-BPHTB) yang diperoleh, tanah seluas 426 meter persegi tersebut dihitung dengan nilai Rp288.700 per meter persegi.
Dengan demikian, nilai perolehan tanah mencapai Rp122.986.200.Dari nilai tersebut, BPKD menggunakan pengurangan Nilai Perolehan Objek Pajak Tidak Kena Pajak (NPOPTKP) sebesar Rp.80 juta. Setelah dikenakan tarif BPHTB 5 persen, muncul angka pembayaran sebesar Rp2.149.310.
Padahal, menurut keterangan mengenai transaksi yang diperoleh media, tanah tersebut dibeli dengan harga sekitar Rp.43 juta. Sementara itu, SPPT PBB tahun 2026 mencantumkan NJOP tanah sebesar Rp103.000 per meter persegi. Untuk luas 426 meter persegi, total NJOP tercatat Rp.43.878.000.
Dengan kata lain, terdapat perbedaan mencolok antara harga transaksi yang disampaikan pembeli, NJOP dalam SPPT, dan nilai yang digunakan dalam penghitungan BPHTB.
Perda Mengatur Harga Transaksi, Mengapa Nilainya Menjadi Rp.122 Juta?
Persoalan ini perlu diuji berdasarkan aturan yang berlaku. Pasal 13 ayat (2) huruf a Peraturan Daerah Kabupaten Padang Pariaman Nomor 1 Tahun 2024 tentang Pajak Daerah dan Retribusi Daerah menyebutkan bahwa dasar pengenaan BPHTB untuk jual beli adalah harga transaksi.
Selanjutnya, Pasal 13 ayat (3) mengatur bahwa apabila nilai perolehan tidak diketahui atau lebih rendah daripada NJOP pada tahun terjadinya perolehan, dasar pengenaan BPHTB yang digunakan adalah NJOP tahun tersebut.
Ketentuan serupa juga terdapat dalam Pasal 46 Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah.
Jika harga transaksi sekitar Rp43 juta tersebut benar, NJOP tahun perolehan adalah Rp43.878.000, dan pembeli berhak atas NPOPTKP perolehan hak pertama sebesar Rapat Rp.80 juta, maka berdasarkan angka-angka itu BPHTB yang terutang menjadi nihil. Lantas, apa dasar penggunaan nilai Rp122.986.200?
Mengapa nilai Rp288.700 per meter persegi digunakan, sementara harga transaksi dan NJOP yang tercantum dalam dokumen jauh lebih rendah?
Pertanyaan ini semakin penting apabila nilai tersebut merupakan hasil penilaian atau survei harga pasar oleh BPKD. Sebab, ketentuan BPHTB jual beli tidak serta-merta menjadikan harga pasar sebagai pengganti harga transaksi.
Kepala BPKD Mengaku Turun ke Lapangan
Dalam konfirmasi kepada Kepala BPKD Padang Pariaman, Muhammad Fadhly, ia menjelaskan bahwa transaksi tanah tersebut telah terjadi beberapa waktu sebelumnya dan ia bahkan mengaku turun langsung ke lapangan untuk mencari harga tanah terendah agar beban BPHTB masyarakat tidak terlalu berat.
Penjelasan tersebut tentu perlu didalami. Apakah nilai Rp288.700 per meter persegi merupakan hasil survei lapangan yang dimaksud? Jika benar, bagaimana metode surveinya dan apa dasar hukum penggunaannya untuk transaksi jual beli?
Sebab, niat mencari harga terendah untuk meringankan masyarakat tidak dengan sendirinya menjawab apakah metode penetapan nilai tersebut sesuai dengan ketentuan BPHTB.
PPJB Dipersoalkan. Siapa yang Tidak Membawa Dokumen?
Persoalan lain muncul ketika Kepala BPKD menyampaikan bahwa dokumen Perjanjian Pengikatan Jual Beli (PPJB) tidak dibawa saat pengurusan BPHTB. Menurut penjelasannya, apabila PPJB tersebut dibawa, penghitungan atau pembayaran BPHTB bisa berubah.
Pernyataan ini memunculkan pertanyaan baru.
Apakah benar PPJB tidak diserahkan oleh pihak yang mengurus? Ataukah dokumen tersebut sebenarnya sudah diberikan oleh notaris/PPAT, tetapi tidak diperiksa atau tidak tercatat oleh petugas BPKD?
PPJB bukan sekadar dokumen pelengkap. Pasal 16 Perda Nomor 1 Tahun 2024 mengatur bahwa apabila jual beli menggunakan PPJB, saat terutangnya BPHTB adalah tanggal PPJB dibuat dan ditandatangani. Jika tidak menggunakan PPJB, saat terutangnya adalah ketika AJB ditandatangani. Karena itu, keberadaan dan tanggal PPJB harus dipastikan melalui pemeriksaan dokumen, bukan sekadar pernyataan lisan.
Pembayaran Digital Bukan Jaminan Penghitungan Sudah Benar
Ketika persoalan pembayaran dipertanyakan, Kepala BPKD menjelaskan bahwa sistem pembayaran BPHTB sudah terintegrasi secara digital dan uang yang dibayarkan langsung masuk ke kas pemerintah daerah. Namun, penjelasan mengenai sistem pembayaran belum menjawab pokok persoalan.
Digitalisasi hanya menjelaskan bagaimana pembayaran dicatat dan disalurkan. Digitalisasi tidak otomatis menjamin bahwa nilai pajak yang ditetapkan sudah benar menurut peraturan.
Apabila terdapat kekeliruan dalam penentuan dasar pengenaan pajak, masuknya uang ke kas daerah tidak menghapus kewajiban untuk memeriksa dan memperbaiki kekeliruan tersebut.
Bahkan, dokumen SSPD-BPHTB itu sendiri memuat keterangan bahwa penghitungan BPHTB diisi berdasarkan perhitungan wajib pajak. Sementara itu, muncul informasi mengenai adanya penentuan nilai tanah oleh petugas atau pihak BPKD.
Perbedaan keterangan ini perlu dijelaskan: siapa sebenarnya yang memasukkan angka Rp288.700 per meter persegi, siapa yang memeriksa, dan siapa yang menyetujui penghitungan tersebut?
“Satu Kasus atau Sudah Menjadi Pola?”
Pertanyaan yang tidak kalah penting adalah apakah penghitungan dengan metode serupa hanya terjadi pada transaksi ini, atau sudah diterapkan terhadap banyak wajib pajak di Padang Pariaman.
Berapa banyak masyarakat yang pernah dikenakan penghitungan BPHTB berdasarkan nilai per meter persegi yang ditetapkan atau digunakan BPKD?
Sejak kapan metode tersebut diterapkan? Berapa total penerimaan yang berasal dari penghitungan seperti itu? Apakah pernah dilakukan evaluasi terhadap kesesuaiannya dengan Perda?
Masyarakat tidak semuanya memahami aturan BPHTB. Banyak warga cenderung menerima angka yang tercantum dalam dokumen resmi pemerintah karena menganggap penghitungan tersebut sudah benar.
Jika ternyata terdapat kekeliruan yang berulang, masyarakat yang tidak memahami aturan berpotensi menanggung beban pembayaran lebih besar daripada yang seharusnya.
BPKD perlu membuka data dan melakukan evaluasi, bukan hanya menjelaskan satu kasus. BPKD Jangan Hanya Menjelaskan Uang Masuk ke Kas Daerah
Setidaknya ada sejumlah pertanyaan yang harus dijawab secara terbuka oleh BPKD Padang Pariaman: Apa dasar hukum penggunaan nilai Rp288.700 per meter persegi? Siapa yang menetapkan dan memasukkan angka tersebut ke dalam SSPD? Apakah terdapat hasil survei, berita acara, atau dokumen penilaian resmi?
Apakah PPJB benar-benar tidak diserahkan oleh notaris/PPAT? Berapa jumlah wajib pajak yang dikenakan metode penghitungan serupa selama 2024–2026?
Berapa total penerimaan BPHTB dari penghitungan tersebut?
Jika ditemukan kelebihan pembayaran akibat kesalahan penetapan, apakah BPKD bersedia melakukan koreksi dan mengembalikan hak masyarakat?
Pajak daerah merupakan sumber pendapatan yang sah dan dibutuhkan untuk membiayai pembangunan. Namun, kewenangan memungut pajak harus berjalan berdasarkan aturan, bukan semata-mata berdasarkan angka yang ditetapkan dalam sistem administrasi.
Masyarakat berhak mengetahui bagaimana pajak mereka dihitung. Pemerintah daerah juga berkewajiban memastikan setiap pungutan memiliki dasar hukum yang benar.
Jangan sampai masyarakat membayar lebih hanya karena tidak memahami aturan, sementara angka yang ditetapkan pemerintah dianggap tidak boleh dipertanyakan.
BPKD Padang Pariaman perlu menjelaskan secara terbuka: apakah Rp2.149.310 itu memang kewajiban pajak yang benar, atau ada penghitungan yang perlu dikoreksi?
Media membuka ruang seluas-luasnya bagi Kepala BPKD Padang Pariaman dan pihak terkait untuk memberikan klarifikasi serta menyampaikan dokumen pendukung dan hak jawab.
Editor : Tim Redaksi